
O saneamento de dívidas deixou de ser assunto só de empresa em crise. Com os juros básicos parados em dois dígitos, até negócios que vendem bem veem o lucro escorrer pelo ralo dos juros. O empresário trabalha o mês inteiro, fatura, entrega e, no fim, descobre que boa parte do dinheiro foi para o banco.
Neste artigo, você vai entender como fazer o saneamento de dívidas e a reestruturação financeira da empresa, por que os juros altos sufocam o fluxo de caixa e, principalmente, quais pagamentos não podem atrasar de jeito nenhum para a empresa continuar de portas abertas.
O que é saneamento de dívidas e reestruturação financeira
Saneamento de dívidas é organizar, priorizar e renegociar tudo o que a empresa deve, para que as parcelas caibam no caixa sem travar a operação. O objetivo não é só “pagar as contas”, e sim devolver à empresa a capacidade de gerar lucro e dinheiro em caixa ao mesmo tempo.
A reestruturação financeira é mais ampla: além das dívidas, mexe em custos, preços, prazos, estoque e na forma como o dono acompanha os números. O saneamento apaga o incêndio; a reestruturação reforma a casa para que ele não volte.
Saneamento, reestruturação e recuperação judicial: qual é a diferença
| Caminho | O que é | Quando faz sentido | Custo e exposição |
|---|---|---|---|
| Saneamento de dívidas | Organizar, priorizar e renegociar direto com os credores | Empresa viável, com dívidas caras ou mal distribuídas | Baixo; negociação privada |
| Reestruturação financeira | Saneamento + revisão de custos, preços, prazos e gestão | Quando a dívida é sintoma de falhas de gestão | Médio; exige mudança de rotina |
| Recuperação extrajudicial | Acordo com grupos de credores, homologado na Justiça | Poucos credores concentram a dívida | Médio a alto; exige advogado |
| Recuperação judicial | Processo judicial com plano aprovado pelos credores | Crise grave, com risco real de quebra | Alto; custos e exposição pública |
Na maioria das pequenas e médias empresas, o saneamento feito cedo evita os dois últimos caminhos.
Juros altos: por que a dívida da empresa pesa mais no fluxo de caixa
Em 4 de novembro de 2026, o Copom, comitê do Banco Central que define os juros básicos, manteve a Selic em 13,75% ao ano e interrompeu a sequência de cortes. No início do ano, a taxa estava em 15%, o maior nível em quase 20 anos. O alívio esperado para o fim do ano ficou para depois.
Para a empresa, o que pesa é o juro que chega na ponta. Pelos dados do Banco Central, a taxa média cobrada das empresas no crédito livre subiu de 24,0% para 24,4% ao ano em setembro. E isso é média: cheque especial, cartão e capital de giro sem garantia custam bem mais.
O resultado aparece nas estatísticas. A Serasa Experian registrou 9,4 milhões de empresas inadimplentes em setembro de 2026, recorde, com alta de 12% em um ano. As micro e pequenas empresas somam 8,9 milhões desses CNPJs (95,2% do total), e os serviços concentram 56,1% das inadimplentes.
Segundo a própria Serasa, os cortes da Selic ainda não foram suficientes para mudar a situação financeira das empresas. E o número de empresas em recuperação judicial chegou a 8.478 no terceiro trimestre de 2026, alta de 21,2% em 12 meses.
Exemplo prático: quanto os juros consomem do lucro
Imagine uma distribuidora na Grande BH que fatura R$ 300.000 por mês, com margem operacional de 8%: R$ 24.000 de lucro antes dos juros. Ela tem duas dívidas:
| Dívida | Saldo | Juro mensal (exemplo) | Juros por mês |
|---|---|---|---|
| Capital de giro sem garantia | R$ 400.000 | 2,5% | R$ 10.000 |
| Cheque especial empresarial | R$ 50.000 | 8,0% | R$ 4.000 |
| Total | R$ 450.000 | R$ 14.000 |
Os juros levam R$ 14.000 dos R$ 24.000: 58% do resultado vai para os bancos antes de o dono ver um real. No ano, são R$ 168.000.
Agora suponha que, no saneamento, a empresa troque as duas dívidas por uma linha com garantia a 1,4% ao mês. Os juros caem para R$ 6.300 por mês (R$ 450.000 × 1,4%). A economia é de R$ 7.700 por mês, ou R$ 92.400 por ano, sem vender um real a mais. As taxas são ilustrativas; cada caso exige cotação e análise de risco.
A dívida cara não aparece como “despesa da operação”, mas devora o caixa todo mês. Se a empresa cresce e o caixa encolhe, leia também sobre o efeito tesoura e por que o recorde de vendas pode quebrar a empresa.
Sinais de que a sua empresa precisa sanear as dívidas agora
- usar o cheque especial todo mês, e não só em emergências;
- pegar um empréstimo novo para pagar as parcelas de outro;
- antecipar recebíveis como rotina;
- atrasar tributos para conseguir pagar a folha;
- não saber quanto a empresa deve no total e quanto paga de juros por mês;
- misturar as contas pessoais e as da empresa.
Se o último sinal aparece aí, comece pelo artigo sobre o maior erro dos empresários: misturar finanças pessoais e empresariais.
Os pagamentos que não podem atrasar para manter as portas abertas
Quando o dinheiro não dá para tudo, o pior erro é pagar primeiro quem cobra mais alto, e não quem pode fechar a empresa. No saneamento de dívidas existe uma ordem de prioridade. Os pagamentos abaixo, se atrasarem, viram problemas muito maiores do que uma dívida.
Salários e encargos trabalhistas
A folha é a primeira da fila. Pela CLT, o salário deve ser pago até o quinto dia útil do mês seguinte. Atrasos repetidos podem levar o funcionário a pedir a rescisão indireta, com os custos de uma demissão sem justa causa. E sem equipe não há operação nem venda.
Para não chegar a dezembro sem dinheiro para a folha, veja como planejar o 13º salário e o fluxo de caixa do fim de ano.
Tributos retidos e contribuições descontadas dos empregados
O INSS descontado do salário do funcionário, o imposto de renda retido na fonte e o ISS retido não são dinheiro da empresa: ela apenas os recolhe em nome de outra pessoa. Não repassar a contribuição descontada do empregado pode configurar apropriação indébita previdenciária, prevista no artigo 168-A do Código Penal, crime que pode atingir os sócios na pessoa física.
O FGTS segue a mesma prioridade: o atraso gera multa, juros, problemas nas rescisões e impede a emissão de certidões.
Tributos declarados, Simples Nacional e parcelamentos em dia
Imposto declarado e não pago vira dívida ativa, com multa e juros. No Simples Nacional, débitos em aberto sem parcelamento podem levar à exclusão do regime, o que costuma aumentar a carga tributária. E atrasar parcelas de um parcelamento pode cancelar o acordo e trazer a dívida inteira de volta.
Aluguel, energia, água e serviços essenciais
Sem ponto, luz e internet, a empresa para. O atraso no aluguel abre caminho para o despejo, e as concessionárias podem cortar o fornecimento após aviso. São contas pequenas perto das bancárias, mas o custo de interrompê-las é enorme.
Fornecedores críticos e bens com garantia
Todo negócio tem dois ou três fornecedores sem os quais não há venda. Perder o crédito com eles significa comprar à vista, justamente quando o caixa está curto. Já máquinas e veículos financiados costumam ter alienação fiduciária: o bem fica em nome do banco até a quitação, e o atraso pode levar à busca e apreensão.
Tabela de prioridade dos pagamentos no saneamento de dívidas
| Prioridade | Pagamentos | Por que não pode atrasar |
|---|---|---|
| 1 – Inegociável | Salários, INSS e IR retidos, FGTS | Risco trabalhista, risco criminal para os sócios e operação parada |
| 2 – Essencial | Tributos declarados, Simples, parcelamentos fiscais | Dívida ativa, exclusão do Simples, perda de acordos e certidões |
| 3 – Operacional | Aluguel, energia, água, internet, sistemas | Despejo, corte de serviços, empresa parada |
| 4 – Estratégico | Fornecedores críticos e bens com alienação fiduciária | Compra à vista e apreensão de bens |
| 5 – Negociável | Empréstimos sem garantia, cheque especial, cartão, fornecedores não críticos | Geram juros e restrição, mas podem ser renegociados |
A prioridade 5 não significa “deixar de pagar”. É ali que está o espaço para alongar prazos e reduzir juros. Calote sem conversa fecha as portas do crédito.
Passo a passo do saneamento de dívidas na pequena e média empresa
1. Faça o mapa completo das dívidas
Liste credor, saldo, juro mensal, parcela, prazo, garantia e situação de cada dívida. Muitos empresários descobrem aqui que devem mais do que imaginavam, ou que pagam juros de cheque especial sobre um valor que caberia numa linha barata.
2. Monte o fluxo de caixa dos próximos 3 meses
O fluxo semanal mostra em que dia o dinheiro falta e quanto sobra para negociar. Se a empresa ainda não tem esse controle, comece pelo guia de gestão de fluxo de caixa para micro e pequenas empresas. Lembre que lucro no papel não é dinheiro na conta: veja regime de caixa e regime de competência e a DRE gerencial para descobrir se a empresa realmente lucra.
3. Corte custos e reveja preços antes de pedir dinheiro novo
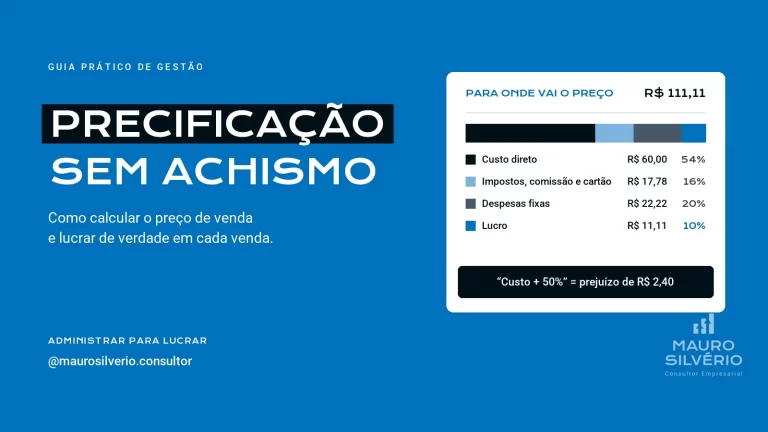
Renegociar não adianta se a operação continua no prejuízo. Veja como reduzir custos sem perder qualidade e confira se o preço cobre custos e juros no artigo sobre precificação e preço de venda.
4. Negocie com os bancos com proposta na mão
O banco negocia melhor com quem chega com números. Leve o mapa das dívidas e o fluxo de caixa e peça:
- prazo maior, para reduzir a parcela;
- carência de alguns meses, para o caixa respirar;
- consolidação de várias dívidas pequenas e caras em uma só;
- taxa menor em troca de garantia.
5. Troque dívida cara por dívida barata
É o movimento de maior impacto, como mostrou o exemplo. O empréstimo com garantia de imóvel (conhecido como Home Equity) está entre as linhas mais baratas do mercado. Mas o imóvel fica como garantia: a troca só vale com um plano de pagamento sólido e um fluxo de caixa que comprove a capacidade de pagar.
6. Regularize as dívidas com a União
Débitos em dívida ativa podem ser negociados com a Procuradoria-Geral da Fazenda Nacional (PGFN). Nos editais de transação abertos pela PGFN em 2026, há modalidades com entrada de 5% da dívida, parcelada em até 12 vezes, e o restante em até 108 parcelas, com descontos de até 100% sobre juros, multas e encargos, conforme a capacidade de pagamento. As regras e o prazo de adesão estão no Edital PGFN nº 6/2026, prorrogado pelo Edital nº 10/2026. Simule com o seu contador antes de aderir.
7. Gere caixa dentro de casa
Antes de buscar crédito, veja o dinheiro que já é da empresa e está parado:
- estoque encalhado, que pode virar caixa com uma promoção planejada;
- clientes em atraso, com uma régua de cobrança (veja como cobrar sem perder o cliente);
- no Lucro Real e no Lucro Presumido, créditos tributários e previdenciários dos últimos 5 anos, recuperáveis após análise de viabilidade, com respaldo jurídico e tributário.
8. Acompanhe os indicadores toda semana
O saneamento não termina no acordo. Acompanhe o peso das parcelas no faturamento, o caixa projetado e os prazos médios de recebimento e pagamento. O artigo sobre KPIs empresariais e indicadores financeiros mostra quais olhar.
Erros que agravam as dívidas da empresa
- Pagar quem grita mais alto: priorizar o banco que liga todo dia e atrasar o INSS retido inverte a ordem de risco.
- Renegociar sem plano: aceitar parcela que não cabe no caixa só adia o problema.
- Empilhar dívidas: usar cartão e cheque especial para cobrir parcelas é o caminho mais rápido para a inadimplência.
- Esperar a próxima queda dos juros: a decisão de novembro mostrou que o alívio pode demorar. O plano precisa funcionar com os juros de hoje.
Se, mesmo com o saneamento, as parcelas não cabem e os credores não aceitam acordo, a recuperação extrajudicial ou judicial pode proteger a empresa. São caminhos legítimos, mas caros e com regras rígidas, que devem ser conduzidos por um advogado especializado, com apoio financeiro nas projeções.
Saneamento de dívidas em BH e na Região Metropolitana: como posso ajudar
Atendo empresas em toda a Região Metropolitana de Belo Horizonte, presencialmente ou online, e empresas de todo o Brasil, online. No saneamento de dívidas, o trabalho envolve:
- mapear as dívidas e o custo real dos juros;
- montar o fluxo de caixa e a ordem de prioridade dos pagamentos;
- preparar a proposta e apoiar a negociação com bancos e fornecedores;
- estruturar a consultoria financeira, a controladoria empresarial e o orçamento empresarial para a dívida não voltar.
Para empresas do Lucro Real e do Lucro Presumido, há ainda a recuperação de créditos tributários e o crédito com garantia de imóvel (Home Equity), sempre com análise de viabilidade prévia e respaldo jurídico e tributário.
Perguntas frequentes sobre saneamento de dívidas empresariais
Quanto tempo leva o saneamento de dívidas de uma empresa?
Depende do tamanho e da complexidade das dívidas. O mapa das dívidas e o fluxo de caixa ficam prontos em poucas semanas, e as primeiras negociações vêm logo depois. A reestruturação completa, com mudanças de gestão e acompanhamento, leva alguns meses.
Vale a pena pegar um empréstimo para pagar dívidas?
Só quando o novo crédito é mais barato, tem prazo maior e a parcela cabe no fluxo de caixa. Trocar cheque especial por uma linha com taxa menor reduz o custo. Pegar dinheiro novo e caro para cobrir parcelas antigas só aumenta o problema.
Qual conta pagar primeiro quando o dinheiro não dá?
Salários, tributos retidos (como o INSS descontado dos funcionários) e FGTS vêm primeiro. Depois, tributos declarados e parcelamentos, aluguel e serviços essenciais, fornecedores críticos e bens com alienação fiduciária. Empréstimos sem garantia e cartões ficam por último, porque são os mais fáceis de renegociar.
É possível negociar dívidas com a Receita Federal e a PGFN?
Sim. Débitos em dívida ativa podem ser negociados pela transação tributária da PGFN, com entrada reduzida, parcelamento longo e descontos sobre juros e multas, conforme a capacidade de pagamento. Débitos ainda não inscritos podem ser parcelados na Receita Federal. Simule com o seu contador antes de aderir.
Sua empresa está trabalhando para pagar juros ou para gerar lucro?
Se você não sabe dizer quanto a empresa deve, quanto paga de juros por mês e quais pagamentos não podem atrasar, este é o momento de agir, antes que a dívida decida por você.
- Faça agora o Diagnóstico de Maturidade Financeira gratuito e descubra em que nível está a gestão financeira da sua empresa.
- Converse comigo por 30 minutos, sem custo, pelo WhatsApp: (31) 99367-5699 – quero falar sobre o saneamento das dívidas da minha empresa.
- Se preferir, deixe sua mensagem na página de contato.
O saneamento de dívidas bem feito protege o caixa, a equipe e o futuro do negócio. É o primeiro passo para a empresa voltar a trabalhar para o dono, e não para o banco.
Elaborado por Mauro Silvério – Consultor Empresarial registro CRA MG 17.537/D
ADMINISTRAR PARA LUCRAR.
Respostas de 2