
Muitas pequenas e médias empresas vendem bem, têm clientes fiéis e trabalham sem parar, mas no fim do mês o lucro não aparece. Em grande parte dos casos, o problema começa na precificação. O preço foi definido “olhando o concorrente”, somando uma porcentagem sobre o custo ou repetindo a tabela do ano passado. Sem saber como calcular o preço de venda corretamente, a empresa pode estar pagando para vender.
O tema está no centro das preocupações dos empresários. Uma pesquisa da Serasa Experian mostra que preservar a margem de lucro é a principal prioridade de 49,3% das PMEs na hora de reajustar preços, à frente da competitividade (22,1%) e do medo de perder clientes (17,6%). Mas só é possível preservar a margem quando se sabe exatamente qual ela é.
Neste guia, você vai entender os componentes do preço, aprender a calcular o markup com um exemplo numérico, ver o que um desconto faz com o seu lucro e saber por que é preciso revisar a formação de preço antes de 2027.
Por que a precificação errada é um dos maiores riscos para as PMEs
Os custos sobem, e o preço nem sempre acompanha
A inflação continua acima do teto da meta. A prévia do IPCA de outubro acumulou 4,62% em 12 meses, acima do limite de 4,5%. Insumos, aluguel, energia e salários sobem ao longo do ano. Se a tabela de preços fica parada, a margem encolhe em silêncio, mês após mês.
Nas pequenas indústrias, o efeito já é visível. Segundo a CNI, o índice de situação financeira das pequenas indústrias caiu para o menor nível desde 2021. O índice combina a satisfação com a margem de lucro, a situação financeira e o acesso ao crédito. Na mesma pesquisa, a elevada carga tributária aparece no topo da lista de problemas.
Juros altos tornam caro vender a prazo
Com a Selic mantida em 13,75% ao ano e o crédito livre para empresas na casa de 25,3% ao ano, cada dia de prazo concedido ao cliente tem custo. Um preço que não considera esse custo financeiro pode transformar uma venda lucrativa em prejuízo.
Os erros de precificação mais comuns nas pequenas e médias empresas
- Somar uma porcentagem sobre o custo, como “custo mais 50%”, sem considerar impostos, taxas e despesas fixas.
- Copiar o preço do concorrente, que tem outra estrutura de custos e outra margem.
- Esquecer as despesas variáveis da venda: impostos sobre o faturamento, comissões, taxas de cartão e frete.
- Ignorar as despesas fixas: aluguel, salários administrativos, contador, sistemas e pró-labore.
- Não incluir o lucro desejado como item do preço, tratando o lucro como “o que sobrar”.
- Dar descontos sem critério, sem saber quanto da margem cada desconto consome.
- Cobrar o mesmo preço à vista e a prazo, financiando o cliente de graça.
Os quatro componentes do preço de venda
Um preço bem calculado precisa cobrir quatro blocos.
1. Custo direto do produto ou serviço
É o custo que existe para cada unidade vendida: matéria-prima, mercadoria para revenda, embalagem ou horas de mão de obra direta em um serviço. É expresso em reais por unidade.
2. Despesas variáveis sobre a venda
São despesas que acontecem porque a venda aconteceu e são proporcionais ao preço: impostos sobre o faturamento, comissões de vendedores, taxas de cartão e de plataformas e, em alguns casos, frete. São expressas em percentual do preço.
3. Despesas fixas da estrutura
São as despesas que existem mesmo sem vendas: aluguel, salários administrativos, contabilidade, sistemas, energia e pró-labore. Na precificação, elas entram como percentual do faturamento, calculado a partir da DRE gerencial dos últimos meses.
4. Lucro desejado
O lucro não é sobra: é um componente planejado do preço, também em percentual. É ele que remunera o risco dos sócios e financia o crescimento da empresa.
Como calcular o preço de venda com markup: passo a passo com exemplo
O markup é o índice aplicado sobre o custo direto para chegar ao preço que cobre todas as despesas e ainda gera o lucro desejado. A fórmula é:
Preço de venda = Custo direto ÷ [1 – (% despesas variáveis + % despesas fixas + % lucro desejado)]
Imagine um produto com custo direto de R$ 60,00 e os seguintes percentuais:
| Componente | Percentual sobre o preço |
|---|---|
| Impostos sobre a venda | 8% |
| Comissão de vendas | 5% |
| Taxa de cartão | 3% |
| Despesas fixas (rateio) | 20% |
| Lucro desejado | 10% |
| Total | 46% |
O cálculo:
- Some os percentuais: 8% + 5% + 3% + 20% + 10% = 46%.
- Subtraia de 100%: 100% – 46% = 54%, ou 0,54.
- Divida o custo direto: R$ 60,00 ÷ 0,54 = R$ 111,11.
O markup multiplicador é 1 ÷ 0,54 = 1,85. Ou seja, basta multiplicar o custo direto por 1,85 para chegar ao preço.
A prova real: para onde vai cada real do preço
| Destino | Valor | Percentual |
|---|---|---|
| Custo direto | R$ 60,00 | 54% |
| Impostos, comissão e taxa de cartão | R$ 17,78 | 16% |
| Despesas fixas | R$ 22,22 | 20% |
| Lucro | R$ 11,11 | 10% |
| Preço de venda | R$ 111,11 | 100% |
O que acontece com o “custo mais 50%”
Se a empresa usasse a regra comum de “custo mais 50%”, o preço seria R$ 90,00. Veja o resultado:
| Item | Preço “custo + 50%” | Preço pelo markup |
|---|---|---|
| Preço de venda | R$ 90,00 | R$ 111,11 |
| Custo direto | (R$ 60,00) | (R$ 60,00) |
| Impostos, comissão e cartão (16%) | (R$ 14,40) | (R$ 17,78) |
| Despesas fixas (20%) | (R$ 18,00) | (R$ 22,22) |
| Resultado por unidade | Prejuízo de R$ 2,40 | Lucro de R$ 11,11 |
Com “custo mais 50%”, cada venda dá prejuízo de R$ 2,40, cerca de 2,7% do preço. A empresa vende, fatura e trabalha mais para perder dinheiro. Esse é o tipo de situação em que o faturamento cresce e o caixa piora, como explicamos em Efeito Tesoura.
Margem de contribuição e ponto de equilíbrio: o preço precisa pagar a estrutura
A margem de contribuição é o que sobra de cada venda depois de pagar o custo direto e as despesas variáveis. No exemplo: R$ 111,11 – R$ 60,00 – R$ 17,78 = R$ 33,33 por unidade, ou 30% do preço. São esses 30% que pagam as despesas fixas e geram o lucro.
Com ela, é possível calcular o ponto de equilíbrio, o faturamento mínimo para não ter prejuízo. Se as despesas fixas da empresa somam R$ 40.000 por mês, o ponto de equilíbrio é R$ 40.000 ÷ 0,30 = R$ 133.333 de faturamento mensal. Abaixo disso, há prejuízo. Acima, cada venda contribui para o lucro.
Margem de contribuição e ponto de equilíbrio estão entre os indicadores que toda PME deveria acompanhar, como mostramos em KPIs empresariais: como indicadores financeiros e de desempenho transformam a gestão.
Preço, valor percebido e concorrência: o markup não é o fim da conversa
O markup mostra o preço mínimo para a empresa ter o lucro planejado. O mercado define o preço máximo que o cliente aceita pagar. Entre os dois está a estratégia.
- Se o preço de mercado está acima do calculado, há espaço para margem maior ou para investir em diferenciais.
- Se o preço de mercado está abaixo do calculado, competir só no preço é uma corrida para o prejuízo. O caminho é rever custos, mudar o mix de produtos ou reforçar o valor percebido. Veja estratégias em Redução de custos sem perder qualidade.
- Valor percebido vem de qualidade, prazo de entrega, atendimento, garantia e marca. Clientes pagam mais quando enxergam esse valor com clareza.
Descontos e vendas a prazo: o que eles fazem com o seu lucro
O peso real de um desconto de 5%
No exemplo, um desconto de 5% leva o preço de R$ 111,11 para R$ 105,56. As despesas variáveis caem um pouco, mas o custo direto e as despesas fixas continuam iguais. O lucro por unidade cai de R$ 11,11 para cerca de R$ 6,44, uma queda de aproximadamente 42%. Para manter o mesmo lucro total, a empresa precisaria vender cerca de 16% a mais. Desconto sem critério é um dos jeitos mais rápidos de destruir a margem.
Prazo também é custo
Vender em 60 dias significa financiar o cliente por 60 dias. Com juros altos, o preço a prazo deve embutir esse custo, ou a empresa deve oferecer desconto real para o pagamento à vista. E prazo traz o risco de não receber. Por isso, precificação e política de crédito caminham juntas, como explicamos em Inadimplência de clientes. O lucro só existe quando a venda vira dinheiro no caixa, como mostra o artigo Regime de Caixa vs. Regime de Competência.
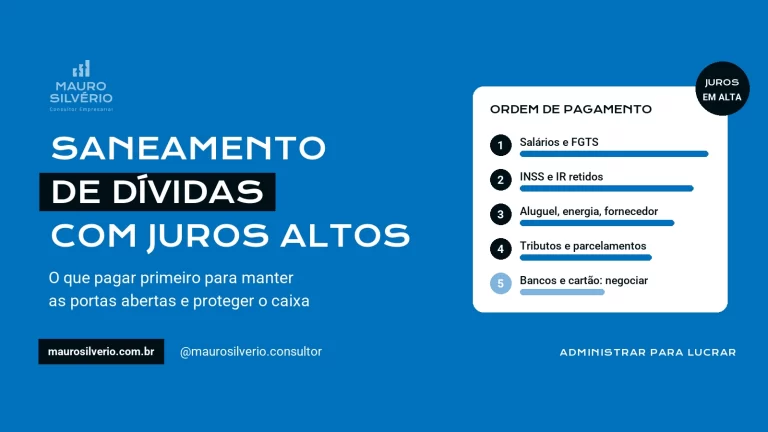
Se o preço não cobre os juros das dívidas, leia sobre saneamento de dívidas e reestruturação da empresa.
O peso do prazo do cartão fica evidente no fim do ano, quando o 13º vence antes do recebimento. Entenda por que faturar mais não é ter dinheiro no caixa em dezembro.
Reforma tributária: refaça o seu markup antes de 2027
A partir de 2027, a CBS substitui o PIS e a Cofins e o novo sistema passa a calcular o tributo “por fora”, sobre o valor do produto ou serviço. Na prática, a forma de montar o preço muda, e a mesma venda pode produzir uma margem diferente da esperada. Um artigo do portal Reforma Tributária alerta que o imposto “por fora” muda a lógica comercial e exige revisar preços antes da virada.
O recomendado é simular, com o seu contador, a formação de preço dos principais produtos nas regras atuais e nas novas. Assim, você evita surpresas na margem em 2027.
Rotina recomendada para revisar a precificação da sua empresa
- Atualize os custos diretos todo mês, a cada nova compra ou reajuste de fornecedor.
- Recalcule o percentual de despesas fixas a cada trimestre, a partir da DRE gerencial.
- Revise o markup dos principais produtos sempre que custos, impostos ou taxas mudarem.
- Acompanhe a margem de contribuição por produto e por cliente e descubra quem realmente dá lucro.
- Defina uma política de descontos com limites claros por vendedor e por condição de pagamento.
- Planeje os reajustes no orçamento empresarial, para que o aumento de custos não pegue a empresa de surpresa.
Consultoria de precificação e gestão financeira em BH, na Grande BH e em todo o Brasil
Montar a formação de preço exige números confiáveis: custos por produto, despesas variáveis e fixas bem classificadas e uma DRE gerencial organizada. Como consultor empresarial, ajudo PMEs de toda a Região Metropolitana de Belo Horizonte, com acompanhamento presencial ou online, e empresas de todo o Brasil, por atendimento remoto, a:
- estruturar o cálculo do markup;
- definir a política de descontos;
- acompanhar a margem de contribuição de cada produto.
Conheça os serviços de consultoria financeira e de controladoria empresarial. Veja também como funciona a consultoria empresarial financeira para PMEs na Região Metropolitana de Belo Horizonte.
Precificação certa é vender com lucro, e não apenas vender
A precificação é uma das decisões mais importantes de qualquer empresa, porque se repete em cada venda. Um preço que não cobre custos, impostos, despesas fixas e lucro transforma esforço comercial em prejuízo. Um preço bem calculado faz cada venda trabalhar a favor do caixa.
Saber como calcular o preço de venda, acompanhar a margem de contribuição e revisar o markup com regularidade deixa a empresa mais preparada para inflação, juros altos e mudanças tributárias. E, principalmente, permite crescer com lucro de verdade.
Perguntas frequentes sobre precificação
1. Como calcular o preço de venda de um produto?
Some os percentuais de despesas variáveis (impostos, comissões, taxas), de despesas fixas e do lucro desejado. Subtraia esse total de 100% e divida o custo direto pelo resultado. Por exemplo, com custo de R$ 60 e 46% de percentuais, o preço é R$ 60 ÷ 0,54 = R$ 111,11.
2. O que é markup e como ele é calculado?
Markup é o índice aplicado sobre o custo direto para formar o preço de venda. O markup multiplicador é 1 ÷ [1 – (soma dos percentuais de despesas e lucro)]. No exemplo do artigo, ele é 1 ÷ 0,54 = 1,85: basta multiplicar o custo por 1,85.
3. Qual é a margem de lucro ideal para uma pequena empresa?
Não existe um número único. A margem varia conforme o segmento, a concorrência, o giro dos produtos e o risco do negócio. O importante é que o lucro desejado seja um percentual planejado dentro do preço e que a margem real seja acompanhada mês a mês na DRE gerencial.
4. Como saber se o meu preço está errado?
Os sinais mais comuns são vendas crescendo sem aumento de lucro, caixa sempre apertado, margem de contribuição baixa ou negativa em alguns produtos e descontos frequentes para fechar vendas. A confirmação vem do cálculo do markup e da DRE gerencial por produto.
Cada venda da sua empresa está gerando lucro ou só movimento?
Se você não sabe a margem de contribuição dos seus principais produtos, o seu preço pode estar trabalhando contra você, e cada desconto pode estar custando mais do que imagina.
Faça agora o Diagnóstico de Maturidade Financeira, gratuito, e descubra em que nível está a gestão do seu negócio. Depois, agende uma conversa gratuita de 30 minutos pelo WhatsApp ou fale comigo pela página de contato. Vamos calcular juntos o preço certo dos seus produtos e descobrir onde está a margem que a sua empresa está deixando na mesa.
Preço errado não aparece na venda. Aparece no fim do mês.
Elaborado por Mauro Silvério – Consultor Empresarial registro CRA MG 17.537/D
ADMINISTRAR PARA LUCRAR.
Uma resposta