
Vender e não receber é uma das experiências mais frustrantes para quem administra uma pequena ou média empresa. A nota foi emitida, o produto foi entregue, o serviço foi prestado e, no vencimento, o dinheiro simplesmente não entra. A inadimplência de clientes não é apenas um aborrecimento. Ela consome o lucro, atrasa o pagamento de fornecedores e pode empurrar até uma empresa saudável para o cheque especial.
E o problema está longe de ser isolado. A Serasa Experian registrou 9,3 milhões de empresas inadimplentes em agosto de 2026, um recorde histórico, com dívidas negativadas de R$ 244,4 bilhões. Quando o seu cliente é uma dessas empresas, a inadimplência dele vira a sua.
Neste artigo, você vai ver quanto um calote realmente custa, como prevenir a inadimplência antes da venda, como montar uma régua de cobrança que recupera dinheiro sem destruir o relacionamento e quais indicadores acompanhar todo mês.
Por que a inadimplência de clientes cresce em 2026
Juros altos e crédito caro
Com o Banco Central mantendo a Selic em 13,75% ao ano, muitas empresas preferem atrasar o fornecedor a pegar empréstimo no banco. Um levantamento divulgado pela Startupi mostra que as taxas médias do crédito livre para empresas chegaram a 25,3% ao ano em abril. O mesmo estudo mostra que só 19,5% do valor das dívidas empresariais negativadas estava ligado a bancos e cartões. O resto está espalhado entre fornecedores, prestadores de serviço e despesas do dia a dia. Ou seja, a falta de dinheiro de um cliente chega rapidamente ao caixa de quem vende para ele.
Prazos longos e o efeito dominó
A Pesquisa de Pagamentos da América Latina 2026, da Coface, mostra que as empresas brasileiras concedem prazos médios de 66 dias, os mais longos da região. Entre as empresas latino-americanas entrevistadas, a inadimplência dos próprios clientes foi o principal motivo dos atrasos nos pagamentos, citado por 63% delas. É o efeito dominó: quem não recebe, atrasa; quem é atrasado, também atrasa.
Pequenos negócios no centro do problema
A pesquisa Pulso dos Pequenos Negócios, do Sebrae, mostra que um em cada quatro pequenos negócios tinha dívidas em atraso em julho, mesmo depois de uma melhora em relação a março. Se a sua carteira de clientes é formada por micro e pequenas empresas, a atenção precisa ser redobrada.
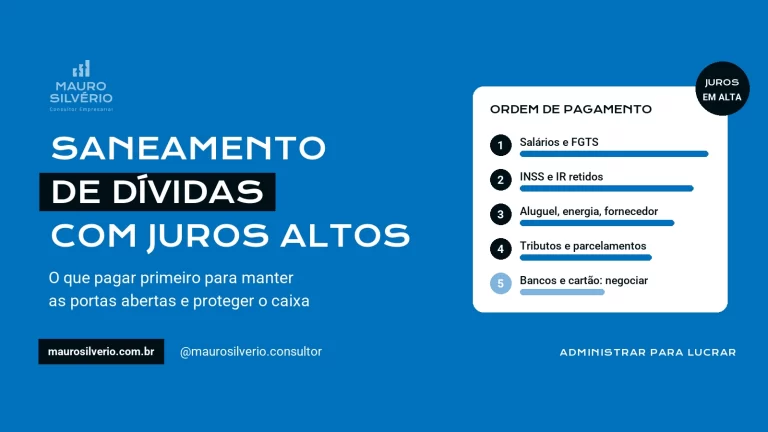
Do outro lado do balcão, quem deve também precisa de um plano: veja o passo a passo do saneamento de dívidas com juros altos.
Quanto custa a inadimplência de clientes: a conta que poucos empresários fazem
Um calote não custa apenas o valor da nota. Ele custa todas as vendas extras necessárias para repor o lucro perdido. Imagine que um cliente deixou de pagar R$ 15 mil. Veja quanto a empresa precisa vender a mais para recuperar esse valor, de acordo com a margem líquida:
| Margem líquida da empresa | Vendas extras para repor um calote de R$ 15 mil |
|---|---|
| 5% | R$ 300.000 |
| 8% | R$ 187.500 |
| 10% | R$ 150.000 |
| 15% | R$ 100.000 |
A conta é simples: valor perdido ÷ margem líquida. Com margem de 8%, são R$ 15.000 ÷ 0,08 = R$ 187.500 em vendas novas só para voltar ao ponto em que a empresa estava. É por isso que, muitas vezes, cobrar bem dá mais resultado do que vender mais.
E há um custo escondido. Enquanto o dinheiro não entra, a empresa financia o cliente com o próprio caixa ou com crédito caro. Se R$ 60 mil ficam parados em contas vencidas e a empresa cobre esse buraco com crédito a 25,3% ao ano, o custo chega a cerca de R$ 15.180 por ano, ou R$ 1.265 por mês, pagos para financiar quem não pagou.
Esse descompasso entre vender e receber é o mesmo que explica por que a empresa pode ter lucro na DRE e caixa negativo, como mostramos em Regime de Caixa vs. Regime de Competência. Quando ele cresce junto com as vendas, aparece o perigoso efeito tesoura.
Como prevenir a inadimplência de clientes antes da venda
A cobrança mais barata é a que nunca precisa acontecer. A prevenção começa no momento em que a empresa decide para quem e como vender a prazo.
Crie uma política de crédito por escrito
- Cadastro completo do cliente: razão social, CNPJ, sócios, endereço, contatos financeiros e referências comerciais.
- Consulta a birôs de crédito antes da primeira venda a prazo e periodicamente para os clientes ativos.
- Limite de crédito por cliente, definido pelo histórico de pagamentos e pelo porte da empresa.
- Regras para novos clientes: primeira compra à vista ou com entrada, e prazo maior só depois de um histórico positivo.
Deixe as condições claras no contrato e na nota
Prazo, forma de pagamento, multa, juros por atraso e consequências da falta de pagamento precisam estar escritos no pedido, no contrato ou na proposta. Em relações de consumo, a multa por atraso costuma ficar limitada a 2%. Em vendas entre empresas, as condições podem ser negociadas, desde que estejam claras. Regra combinada antes evita discussão depois.
Facilite o pagamento
Quanto mais fácil pagar, menor o atraso “por esquecimento”. Ofereça boleto com QR Code Pix, Pix com data de vencimento e, para contratos mensais, o Pix Automático, que permite cobranças recorrentes autorizadas pelo cliente. O Banco Central atualizou as regras do Pix para facilitar cobranças recorrentes, parceladas e com vencimento futuro, com baixa automática no sistema da empresa assim que o cliente paga.
Use o desconto a seu favor
Um pequeno desconto para pagamento antecipado ou à vista pode sair mais barato do que financiar o cliente por 60 dias. Antes de oferecer, compare o desconto com o custo do seu capital de giro.
Antes de oferecer descontos, entenda o impacto de cada desconto na margem de lucro.
Régua de cobrança: como cobrar sem perder o cliente
A régua de cobrança é uma sequência planejada de contatos, do lembrete antes do vencimento até as medidas mais firmes. Ela tira a cobrança do improviso, mantém o tom profissional e preserva o relacionamento com o bom cliente que apenas se atrasou.
| Momento | Ação | Tom |
|---|---|---|
| 3 dias antes do vencimento | Lembrete com o boleto ou o Pix por e-mail ou WhatsApp | Cordial |
| No dia do vencimento | Novo aviso com o código de pagamento | Cordial |
| 1 a 3 dias após o vencimento | Contato para confirmar o recebimento da cobrança | Prestativo |
| 7 dias após o vencimento | Ligação do financeiro e proposta de data | Firme e cordial |
| 15 dias após o vencimento | Proposta de acordo: entrada mais parcelas curtas | Negociador |
| 30 dias após o vencimento | Suspensão de novas vendas a prazo e notificação formal | Firme |
| 45 a 60 dias após o vencimento | Negativação ou protesto, conforme a política da empresa | Formal |
| Acima de 90 dias | Avaliação de cobrança jurídica com advogado | Formal |
Boas práticas na hora de cobrar
- Defina um responsável pela cobrança e uma rotina diária ou semanal. Cobrança sem dono não acontece.
- Separe o atraso eventual do calote: cliente com bom histórico merece flexibilidade, e cliente reincidente, regras mais rígidas.
- Registre cada contato: data, conversa e promessa de pagamento. Promessa não cumprida avança na régua.
- Negocie com entrada: acordos sem entrada têm mais chance de não serem cumpridos.
- Nunca exponha o cliente: cobrança vexatória pode gerar processos e destruir a reputação da empresa.
Antecipar recebíveis resolve a inadimplência?
Não. A antecipação de recebíveis transforma em dinheiro hoje uma venda que vai ser paga no futuro, mas tem custo e não elimina o risco de calote. O levantamento da Startupi mostra que 6 em cada 10 operações de crédito empresarial analisadas eram antecipações de recebíveis. Usada de vez em quando, é uma ferramenta. Usada todo mês, é sinal de que a política de crédito, os prazos ou a cobrança precisam ser revistos.
Antecipar também pesa quando o objetivo é pagar o 13º. Fizemos as contas no artigo antecipação de recebíveis no fim de ano: o socorro que custa caro.
Indicadores para controlar a inadimplência de clientes
O que não se mede não se gerencia, como explicamos em O que não se mede não se gerencia. Para a inadimplência, quatro indicadores são essenciais:
Taxa de inadimplência
Valor vencido e não pago ÷ total da carteira a receber. Exemplo: R$ 45 mil vencidos em uma carteira de R$ 300 mil representam uma taxa de inadimplência de 15%. Acompanhe mês a mês e defina um limite tolerável para o seu segmento.
Carteira por faixa de atraso
Separe as contas a receber em faixas: a vencer, 1 a 30 dias, 31 a 60, 61 a 90 e acima de 90 dias de atraso. Quanto mais antigo o atraso, menor a chance de receber. Essa visão mostra onde concentrar o esforço de cobrança.
Prazo médio de recebimento
O prazo médio de recebimento mostra quantos dias, em média, a empresa leva para receber as vendas. Se ele aumenta mês após mês, o caixa sente antes da DRE. Saiba como montar esse e outros indicadores em KPIs empresariais: como indicadores financeiros e de desempenho transformam a gestão.
Perdas com clientes na DRE
Contas consideradas incobráveis precisam aparecer na DRE gerencial como perda. Sem isso, o lucro fica inflado e o empresário toma decisões com base em um resultado que não existe.
Erros que aumentam a inadimplência de clientes nas PMEs
- Vender a prazo para qualquer cliente, sem cadastro nem limite de crédito.
- Esperar o cliente “lembrar” de pagar, sem lembrete antes do vencimento.
- Cobrar só quando falta dinheiro no caixa, de forma desesperada e sem critério.
- Continuar vendendo para quem está em atraso, o que aumenta o valor em risco.
- Ignorar o contas a receber, sem saber quem deve, quanto e há quantos dias.
- Misturar o financeiro da empresa com o dos sócios, o que esconde o tamanho real do problema. Entenda os riscos em O maior erro dos empresários: misturar finanças pessoais e empresariais.
Consultoria financeira para reduzir a inadimplência em BH, na Grande BH e em todo o Brasil
Reduzir a inadimplência exige processo, e não apenas boa vontade. É preciso:
- estruturar as contas a pagar e a receber;
- definir a política de crédito e a régua de cobrança;
- descrever os processos do setor financeiro e treinar a equipe;
- acompanhar os indicadores todo mês.
Como consultor empresarial, faço esse trabalho com PMEs de toda a Região Metropolitana de Belo Horizonte, com acompanhamento presencial ou online, e com empresas de todo o Brasil, por atendimento remoto.
Conheça os serviços de consultoria financeira, consultoria administrativa e controladoria empresarial. Veja também como funciona a consultoria empresarial financeira para PMEs na Região Metropolitana de Belo Horizonte.
Inadimplência de clientes se combate com método, não com sorte
A inadimplência de clientes não vai desaparecer enquanto juros e prazos continuarem altos. Mas a empresa que tem política de crédito, régua de cobrança e indicadores claros sofre muito menos do que a que vende para todos e cobra quando dá. Cada real recuperado volta direto para o caixa, sem precisar de uma nova venda, de um novo cliente ou de mais esforço comercial.
Proteger o caixa é proteger a empresa. E isso começa com a decisão de tratar o contas a receber com a mesma seriedade com que se trata a venda.
Perguntas frequentes sobre inadimplência de clientes
1. O que fazer quando um cliente não paga?
Siga a régua de cobrança: contato cordial logo após o vencimento, ligação do financeiro, proposta de acordo com entrada e, persistindo o atraso, notificação formal, suspensão de novas vendas a prazo, negativação ou protesto. Para atrasos longos e valores relevantes, avalie a cobrança jurídica com um advogado.
2. Como calcular a taxa de inadimplência da minha empresa?
Divida o valor vencido e não pago pelo total da carteira a receber e multiplique por 100. Por exemplo, R$ 45 mil vencidos em uma carteira de R$ 300 mil correspondem a 15%. Acompanhe esse número todo mês e por faixa de atraso, para agir antes que a dívida envelheça.
3. Posso negativar ou protestar um cliente que não pagou?
Sim, desde que a dívida seja legítima, esteja documentada por nota fiscal, contrato ou duplicata e que as regras de comunicação prévia ao devedor sejam respeitadas. A negativação e o protesto costumam acelerar o pagamento, mas devem seguir a política da empresa e, em casos de dúvida, a orientação de um advogado.
4. Como evitar a inadimplência sem perder vendas?
Defina limites de crédito por cliente, exija entrada para novos clientes, ofereça meios de pagamento fáceis, como Pix com vencimento e Pix Automático, e envie lembretes antes do vencimento. Assim, o bom cliente continua comprando a prazo e o risco fica concentrado em valores que a empresa consegue suportar.
Quanto da sua carteira a receber vai, de fato, virar dinheiro no caixa?
Se você não sabe responder a essa pergunta com números, a inadimplência pode estar corroendo o seu lucro em silêncio. Organizar o contas a receber, a política de crédito e a cobrança é uma das formas mais rápidas de devolver dinheiro ao caixa da empresa.
Faça agora o Diagnóstico de Maturidade Financeira, gratuito, e descubra em que nível está a gestão do seu negócio. Depois, agende uma conversa gratuita de 30 minutos pelo WhatsApp ou fale comigo pela página de contato. Vamos mapear quem deve à sua empresa, quanto está em risco e qual régua de cobrança faz sentido para o seu negócio.
Venda que não é recebida não é venda. É prejuízo com nota fiscal.
Elaborado por Mauro Silvério – Consultor Empresarial registro CRA MG 17.537/D
ADMINISTRAR PARA LUCRAR.
Respostas de 3