Introdução: sem orçamento não existe patrimônio
Existe uma diferença silenciosa entre as famílias que melhoram de vida ao longo dos anos e as que apenas trocam de dívida. Não é salário, não é sorte e não é herança. É orçamento. Quem não sabe para onde o dinheiro vai, não escolhe para onde a vida vai — e a estatística confirma isso com precisão incômoda.
Em agosto de 2026, 82% das famílias brasileiras estavam endividadas, o maior patamar da série histórica iniciada em 2010, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da Confederação Nacional do Comércio, conforme mostrou o G1. No lado do patrimônio, o retrato é igualmente revelador: apenas 36% da população brasileira tem algum investimento financeiro, e 31% não possuem nenhuma reserva de emergência, segundo o Raio X do Investidor Brasileiro da ANBIMA e levantamento da ANBIMA com o Datafolha divulgado pela Exame.
Ou seja: a maioria deve, a minoria investe, e quase um terço vive a um imprevisto de distância do desequilíbrio completo. Este guia existe para mudar esse quadro na sua casa. Não com discurso motivacional, mas com método — o mesmo que aplico há mais de 14 anos em empresas e que funciona igualmente bem na mesa da cozinha.
Desenvolvimento: o método do orçamento familiar que constrói patrimônio
O que é um orçamento familiar estruturado
Orçamento familiar não é lista de gastos. Lista de gastos mostra o passado. Orçamento é uma decisão antecipada sobre o futuro: quanto entra, quanto sai, quanto fica e — o ponto central — para onde vai o que fica.
A confusão entre esses dois conceitos é a razão pela qual muitas famílias passam anos anotando despesas sem enriquecer. Registro sem destino não gera patrimônio. O que gera patrimônio é a transformação sistemática de renda em ativos, mês após mês, com o desconforto controlado.
Três elementos formam a estrutura mínima de um orçamento que funciona:
- Receita previsível, separada da receita eventual. Salário, honorários e aluguéis são previsíveis. Décimo terceiro, restituição e bônus não são.
- Despesas classificadas por natureza, não por ordem de chegada da fatura: fixas, variáveis, eventuais e financeiras.
- Destino definido para o excedente, antes de ele existir. Se a sobra não tem endereço, ela desaparece — sempre.
Os três erros que travam o crescimento patrimonial
O primeiro é confundir renda com capacidade de consumo. A renda familiar per capita no Brasil chegou a R$ 2.264 em 2025, o maior valor da série histórica do IBGE, segundo a Agência de Notícias do IBGE. Renda maior, porém, não significa patrimônio maior: significa apenas limite de crédito maior, se não houver método.
O segundo é tratar o patrimônio como consequência automática do tempo. Não é. O tempo só trabalha a favor de quem tem saldo positivo aplicado. Para quem paga juros, o tempo trabalha contra — e com uma velocidade devastadora: a taxa média do rotativo do cartão de crédito chegou a 449,4% ao ano em agosto de 2026, conforme dados do Banco Central divulgados pelo UOL Economia.
O terceiro é não separar as camadas de prazo. Dinheiro de emergência, dinheiro de projeto e dinheiro de aposentadoria têm horizontes diferentes e precisam estar em lugares diferentes. Misturar as três camadas é o que faz uma família resgatar a reserva no pior momento possível.
A Pirâmide de Maslow aplicada ao orçamento familiar
Abraham Maslow organizou as necessidades humanas em uma hierarquia: só se sobe ao nível seguinte quando o anterior está razoavelmente atendido. A lógica serve perfeitamente ao orçamento doméstico — e explica, com precisão cirúrgica, por que tantas famílias se endividam.
Nível 1: necessidades fisiológicas e a base do orçamento
Aqui estão moradia, alimentação, saúde, transporte, água, energia e educação básica. É o alicerce: nada funciona se essa camada está comprometida. Referência prática de partida é destiná-la a cerca de 50% da renda líquida — percentual que sobe nas faixas de renda menores e precisa ser ajustado com realismo, não com otimismo.
O erro típico neste nível não é gastar demais em alimento: é transformar necessidade em justificativa para consumo supérfluo. “Comprei porque está barato” e “estava em promoção” são frases que se instalam exatamente aqui. Analisei esse mecanismo em detalhe no artigo sobre frases sabotadoras das finanças pessoais e familiares — vale a leitura antes de revisar o seu orçamento, porque é ali que essas justificativas aparecem disfarçadas de bom senso.
Nível 2: segurança e a reserva que protege o patrimônio
Segurança, no orçamento, tem nome: reserva de emergência, seguros, previdência e ausência de dívida caro. Reserva de emergência não é investimento — é o que impede que um imprevisto de R$ 700 vire um parcelamento de doze meses.
O parâmetro prudente é de três a seis meses de despesas essenciais. Para autônomos e empresários, que têm receita irregular, o alvo sobe para seis a doze meses. Este é o nível que separa quem tem pouco dinheiro guardado de quem tem patrimônio em construção.
Nível 3: pertencimento e o custo real da vida social
Aqui entram família, amizades, educação dos filhos, lazer compartilhado, participação em comunidade. Cortar tudo isso não é disciplina financeira: é autossabotagem emocional, e o orçamento rígido demais sempre quebra no terceiro mês.
A diferença entre este nível e o seguinte é sutil e decisiva: pertencimento é viver com as pessoas; estima é parecer para as pessoas. O orçamento familiar saudável prevê verba para a vida social, mas não confunde convivência com vitrine.
Nível 4: estima e o consumo de aparência
Este é o nível que destrói orçamentos. Carro acima da capacidade, celular novo a cada ano, roupa de marca, viagem filmada. Nada disso é proibido — é apenas financiado com o futuro quando a base não está resolvida.
A regra técnica é simples: consumo de estima só pode sair do excedente, nunca de crédito. Se a sua cota mensal nesse nível precisa de parcelamento para caber, o diagnóstico está feito: você está usando o nível 4 com o nível 2 vazio.
Nível 5: autorrealização e a construção do patrimônio
No topo ficam liberdade, projetos próprios, negócio novo, formação avançada, legado. É exatamente onde o crescimento patrimonial acontece: aqui o excedente deixa de ser consumo adiado e passa a ser capital que trabalha.
Uma família brasileira que consegue chegar ao nível 5 com consistência sai do grupo das que apenas pagam contas e entra no grupo em que 36% da população investe — hoje, segundo a ANBIMA, são 60,6 milhões de brasileiros investidores contra 107,7 milhões que ainda não investem. A diferença entre esses dois grupos raramente é renda. É estrutura.
O que acontece quando a pirâmide é invertida
Pirâmide invertida é a assinatura do descontrole: o topo (estima) é financiado antes da base (segurança). O resultado tem prazo técnico e previsível — comprometimento crescente da renda, dependência de crédito e, no limite, inadimplência.
A base de dados do Banco Central confirma o tamanho do efeito: o comprometimento médio da renda das famílias brasileiras com dívidas chegou a 28,7% em julho de 2026, o maior nível da série iniciada em 2005. E o custo do crédito seguia subindo: a taxa média do crédito livre para pessoas físicas alcançou 61,7% ao ano em agosto de 2026, com inadimplência das famílias em 6%, segundo as Estatísticas Monetárias e de Crédito do Banco Central.
O passo a passo do orçamento familiar em sete etapas
Etapa 1: diagnóstico sem maquiagem
Reúna três meses de extratos bancários, faturas de cartão e comprovantes de gastos em dinheiro. Some todas as saídas e compare com a renda líquida. O objetivo é responder a uma única pergunta: sobra quanto, com sinal e ordem de grandeza. Se você não sabe responder de cabeça, esse é o primeiro achado do diagnóstico.
Etapa 2: classificação das despesas por natureza
Separe em quatro grupos: fixas (aluguel, escola, plano de saúde), variáveis (mercado, combustível, lazer), eventuais (IPTU, IPVA, presente, manutenção) e financeiras (juros, tarifas, encargos). O quarto grupo é o mais revelador: juros concentram o que a família paga para sustentar a falta de orçamento.
Etapa 3: definir a meta de poupança antes do gasto
A regra de referência é 50% para a base, 30% para a vida e 20% para segurança e patrimônio. Em rendas menores, o percentual de base é maior e a meta patrimonial precisa começar menor — mas nunca zerada. A meta mínima defensável é 10% da renda líquida, transferida no dia do recebimento.
Pagar-se primeiro inverte a lógica tradicional: em vez de poupar o que sobra, você gasta o que resta depois de poupar. É o único método que funciona com consistência.
Etapa 4: construir a reserva de emergência
Prioridade absoluta, acima de qualquer aplicação sofisticada. A reserva deve ficar em produto de liquidez diária e baixo risco, com resgate imediato. Com a taxa básica de juros (Selic) em 13,75% ao ano desde setembro de 2026, a reserva não é dinheiro parado — é dinheiro com função.
Etapa 5: atacar as dívidas na ordem correta
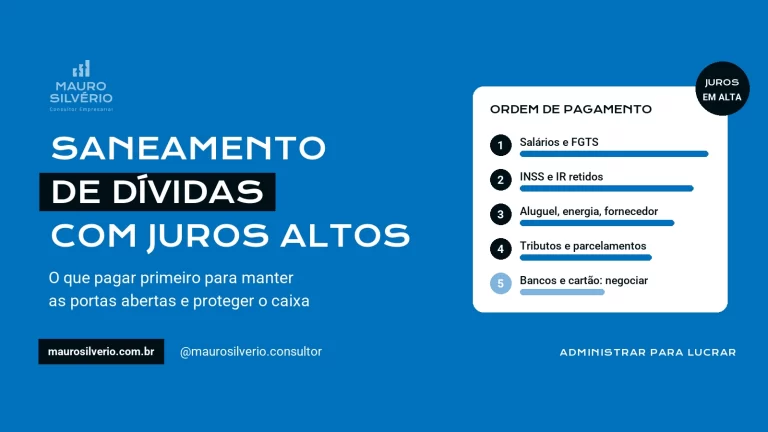
Do mais caro para o mais barato: rotativo do cartão, cheque especial, parcelado com juros, empréstimo pessoal, consignado, financiamento. Nunca pela ordem de cobrança, nunca pela data de vencimento. A taxa é o único critério racional de priorização. Se a sua dificuldade é reconhecer o padrão que gerou essas dívidas, o artigo sobre as frases que sabotam o orçamento familiar mostra como interromper o ciclo antes de renegociar qualquer saldo.
Etapa 6: alocar o excedente em camadas
Organize o dinheiro que sobra em três horizontes: curto prazo (reserva e projetos dos próximos 24 meses, em renda fixa líquida), médio prazo (objetivos de 2 a 5 anos) e longo prazo (aposentadoria e independência, com maior exposição a ativos de risco, conforme o seu perfil). A base de investidores pessoa física na B3 chegou a 5,5 milhões em renda variável, com R$ 635 bilhões em custódia, e Minas Gerais ocupa a terceira posição do país, com 554 mil investidores, segundo a B3.
Etapa 7: acompanhamento mensal e revisão trimestral
Uma vez por mês, compare previsto versus realizado. Esta é a mesma disciplina que estrutura a gestão de qualquer empresa e que detalhei no artigo sobre gestão financeira empresarial e organização do fluxo de caixa para evitar surpresas. A diferença é o nome: no caixa pessoal, chama-se orçamento familiar.
Do orçamento ao patrimônio: os quatro motores do crescimento
Motor 1: poupança recorrente
Aportes regulares, mesmo pequenos, valem mais do que aportes esporádicos e grandes. Consistência vence volume — e vence o tempo.
Motor 2: juros compostos
O juro composto é a única força da matemática financeira que trabalha sem pedir licença. Com Selic em 13,75% ao ano, uma poupança disciplinada cresce em ritmo relevante. O inimigo é o mesmo juro composto aplicado contra você, na dívida.
Motor 3: ativos produtivos
Patrimônio não é acúmulo de bens de consumo: é acúmulo de coisas que geram renda — aplicações financeiras, imóvel de renda, participação em negócio. Cada real deve ter uma função: proteger, render ou produzir.
Motor 4: proteção do que já foi construído
Seguro de vida, seguro residencial e previdência não são gastos: são o que impede que anos de poupança desapareçam em um evento isolado. O Caderno de Educação Financeira do Banco Central do Brasil trata a proteção patrimonial como parte da gestão de finanças pessoais, não como acessório.
Quando existe uma empresa na equação
Aqui o orçamento familiar enfrenta o seu teste mais difícil. Quando o sócio usa a conta pessoal para pagar despesa da empresa ou o caixa da empresa para cobrir despesa da casa, o orçamento familiar deixa de existir — ele passa a ser uma filial informal do negócio.
Mais de 60% dos pequenos negócios ainda usam conta pessoal para pagar despesas da empresa, segundo levantamento do Sebrae. Analisei esse mecanismo no artigo sobre o maior erro dos empresários: misturar finanças pessoais e empresariais, onde detalho os cinco prejuízos silenciosos da conta única.
A solução é metodológica: pró-labore definido, conta exclusiva do negócio, registro diário e projeção de 30, 60 e 90 dias — exatamente o que explico no artigo sobre gestão de fluxo de caixa para micro e pequena empresa. E, para medir sem achismo, o conjunto de indicadores financeiros e de desempenho que transforma números em decisão.
Um ponto de atenção específico do empreendedor: o patrimônio da família e o da empresa precisam de estratégias de prazo diferentes. O crédito estruturado com garantia patrimonial, tema do artigo sobre o empréstimo com garantia de imóvel e as menores taxas do mercado, pode fazer sentido para a empresa e ser um erro para a família, dependendo de quem assume o risco. Essa decisão se toma com cálculo, nunca com urgência.
Perguntas frequentes sobre orçamento familiar e crescimento patrimonial
Qual é o percentual ideal de poupança por mês?
A referência de partida é 20% da renda líquida, incluindo reserva e investimento. Abaixo disso, o patrimônio cresce lentamente e o poder de reação a imprevistos fica baixo. O piso mínimo defensável é 10% — e, se hoje você poupa zero, a primeira meta é chegar a 5% de forma consistente, antes de tentar 20% de forma heroica e insustentável.
Devo quitar dívidas ou começar a investir primeiro?
Quitar dívida com taxa superior ao rendimento esperado do investimento. Na prática brasileira atual, isso significa praticamente sempre quitar primeiro: nenhuma aplicação conservadora rende o equivalente a 449,4% ao ano do rotativo. A exceção é manter uma reserva mínima de um mês enquanto amortiza, para não voltar ao cartão no primeiro imprevisto.
Como aplicar a Pirâmide de Maslow no orçamento sem criar rigidez?
Tratando os cinco níveis como camadas de financiamento, não como proibições. Cada nível recebe um percentual definido e o gasto acontece dentro dele. Isso permite lazer, vida social e até consumo de status — desde que financiados pelo excedente do próprio nível, e não por crédito que compromete a base.
Como manter o orçamento familiar quando só uma pessoa da casa controla o dinheiro?
Com transparência mínima obrigatória: um encontro mensal de trinta minutos, os mesmos números na mesa para todos os adultos da casa, prioridades acordadas e uma meta comum de reserva. Orçamento familiar imposto por uma pessoa quebra na primeira divergência; orçamento construído em conjunto sustenta-se por anos.
Conclusão: patrimônio é o resultado de uma decisão repetida
Organizar o orçamento familiar não é sobre cortar prazeres. É sobre escolher, com critério, o que a sua família vai construir nos próximos dez anos — e aceitar que essa escolha se renova todo mês.
A sequência é conhecida e não tem atalho: diagnóstico, classificação, reserva, quitação das dívidas caras, alocação em camadas e acompanhamento. É a mesma lógica que separa empresas que prosperam das que fecham as portas, aplicada ao patrimônio da família. Quem domina esse método deixa de reagir ao extrato e passa a decidir o próprio futuro financeiro.
Se você quer esse processo estruturado, com diagnóstico técnico e acompanhamento, saiba que atendo presencialmente toda a Região Metropolitana de Belo Horizonte e realizo atendimento remoto em todo o Brasil. O primeiro passo é um diagnóstico: descubra, com os seus números, quanto a sua família realmente pode construir por ano.
Sua família está a um orçamento de distância de começar a construir patrimônio. Vamos marcar essa conversa?
Elaborado por Mauro Silvério – Consultor Empresarial registro CRA MG 17.537/D
ADMINISTRAR PARA LUCRAR.