
Introdução: a dívida que não aparece no extrato
Existe um tipo de dívida que não aparece na fatura do cartão, nem no extrato bancário, nem no cadastro de inadimplentes. É a dívida que começa numa frase dita em voz baixa, quase sempre com convicção: “comprei porque está barato”. A partir daí, o orçamento familiar deixa de ser um plano e passa a ser um improviso permanente — e o improviso, em finanças, tem preço.
O preço está medido. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, da Confederação Nacional do Comércio, 82% das famílias brasileiras estavam endividadas em agosto de 2026, o maior patamar da série histórica iniciada em 2010, conforme mostrou o G1. Em setembro houve o primeiro recuo do ano, para 81,7%, mas a fatia de famílias com mais da metade da renda comprometida subiu para 19,4%, de acordo com o G1.
O detalhe que interessa a este artigo não é o número agregado. É a causa. Nenhuma dessas famílias decidiu, num domingo à tarde, entrar em situação de endividamento crônico. Elas foram convencidas — por si mesmas, uma frase de cada vez.
O que são frases sabotadoras das finanças
Frase sabotadora é todo pensamento repetido que transforma um desejo em justificativa e uma justificativa em decisão financeira. Ela não é mentira: é uma verdade parcial usada fora de contexto. “Eu trabalho muito” é verdade. “Eu mereço” é verdade. O problema aparece quando essas duas verdades se juntam e autorizam uma compra que o orçamento não suporta.
Por que o cérebro prefere a frase pronta
Decidir sobre dinheiro exige esforço cognitivo: comparar, projetar, calcular consequência. Uma frase pronta elimina esse esforço. Ela entrega alívio imediato e transferência de responsabilidade — para o mercado, para a inflação, para o banco, para “todo mundo”. Do ponto de vista do comportamento financeiro, é gratificação imediata disfarçada de bom senso. E gratificação imediata, quando repetida, é a matéria-prima de qualquer bola de neve de dívidas.
O custo real de uma frase repetida
Vale colocar número nessa conta. A taxa média de juros do crédito livre para pessoas físicas chegou a 61,7% ao ano em agosto de 2026, e a inadimplência das famílias atingiu 6%, segundo as Estatísticas Monetárias e de Crédito do Banco Central. No rotativo do cartão de crédito, a taxa média chegou a 449,4% ao ano no mesmo mês, conforme apurou o UOL Economia.
Traduzindo: uma frase como “vou pagar o mínimo no cartão e resolver depois” não é um adiamento. É a contratação da linha de crédito mais cara do mercado financeiro brasileiro. O Banco Central já demonstrou que mais da metade dos usuários de cartão no país carrega dívida na modalidade, em apresentação no Febraban Tech 2026. O adiamento tem preço de mercado.
As 28 frases sabotadoras e como desarmar cada uma
Reuni abaixo as 28 frases que mais aparecem nas conversas de diagnóstico financeiro. Não são categorias abstratas: são falas literais. Leia como quem se observa, não como quem se defende. Ao lado de cada uma, o que ela esconde e a contra-resposta objetiva.
Bloco 1: a armadilha da oportunidade
1. “Comprei porque está barato.” O que esconde: barato em relação a quê? Sem referência de preço, “barato” significa apenas “menos caro do que eu imaginava”. O que decide o impacto no orçamento não é o desconto, é a saída de caixa. Contra-resposta: “Eu precisava disso antes de ver a promoção?”
2. “Eu precisava comprar, estava em promoção.” O que esconde: a palavra “precisava” chegou depois do anúncio, não antes. Necessidade retroativa é o nome técnico disso. Contra-resposta: liste as cinco necessidades reais do mês. Se o item não está na lista, é desejo.
3. “Não posso perder essa oportunidade.” O que esconde: escassez artificial. O varejo cria urgência porque urgência desliga análise. Quase toda “oportunidade única” volta em outra campanha em noventa dias. Contra-resposta: “Se a oferta é real hoje, ela se sustenta amanhã.” Regra das 24 horas.
4. “Se eu não gastar agora, os preços vão subir ainda mais.” O que esconde: antecipação de consumo tratada como proteção patrimonial. O risco é real, mas vale para poucos bens. Não vale para roupa, eletrônico de desejo ou viagem. Contra-resposta: antecipar compra por medo de inflação só faz sentido quando o bem é essencial, durável e você tem o dinheiro à vista.
Bloco 2: a recompensa merecida
5. “Só se vive uma vez.” O que esconde: uma frase verdadeira usada como argumento contrário à própria vida longa. Viver uma vez é exatamente o motivo para não comprometer os próximos vinte anos. Contra-resposta: “Viver bem hoje inclui não viver apertado amanhã.”
6. “O importante é aproveitar a vida, o resto a gente resolve depois.” O que esconde: transferência de um problema presente para uma versão futura de você — que terá menos renda, mais idade e menos capacidade de reação. Contra-resposta: aproveitar não é gastar; é gastar no que efetivamente gera satisfação duradoura.
7. “Eu mereço, pois eu trabalho muito.” O que esconde: a transformação do salário em prêmio. O salário já é a remuneração pelo trabalho. Usá-lo como recompensa emocional significa remunerar-se duas vezes e poupar zero. Contra-resposta: “Eu mereço descanso, não necessariamente um parcelamento de doze vezes.”
8. “Prefiro gastar do que ficar sem aproveitar a vida.” O que esconde: um falso dilema. Ele apresenta apenas duas opções onde existem várias: gastar sem critério, gastar com critério, poupar e gastar depois com mais liberdade. Contra-resposta: troque “ou” por “e”: aproveitar e manter saúde financeira não são excludentes.
9. “Eu preciso manter meu estilo de vida.” O que esconde: a transformação de padrão de consumo em identidade. Estilo de vida não é necessidade; é escolha — e escolhas podem ser revistas. Contra-resposta: “Meu estilo de vida é o que meu fluxo de caixa sustenta sem dívida.”
Bloco 3: a parcela que não dói
10. “É só mais uma parcela, nem vai fazer diferença.” O que esconde: a parcela isolada não faz diferença; a soma de doze parcelas simultâneas faz. É assim que o orçamento familiar é destruído: por acumulação, não por impacto. Contra-resposta: some todas as parcelas ativas antes de assumir mais uma. Esse total é a sua realidade.
11. “Posso parcelar e pagar aos poucos.” O que esconde: o parcelamento tem custo embutido. No cartão parcelado, a taxa média chegou a 192,1% ao ano em agosto de 2026, conforme dados do Banco Central divulgados pelo UOL. Contra-resposta: peça o preço à vista. Se a diferença for maior que o rendimento do seu dinheiro, não parcele.
12. “Vou pagar o mínimo no cartão e resolver depois.” O que esconde: a chamada estratégia suicida do rotativo. Pagar o mínimo é a decisão financeira mais destrutiva disponível ao consumidor brasileiro — a dívida cresce mais rápido do que qualquer capacidade de pagamento. Contra-resposta: rotativo nunca. Se a fatura não fecha, o caminho é renegociar em outra modalidade, com taxa menor e prazo definido.
13. “Isso é só um empréstimo temporário.” O que esconde: no Brasil, “temporário” é a modalidade que mais vira permanente. Crédito sem prazo de quitação claro não é ponte, é âncora. Contra-resposta: só contrate com data de encerramento e fonte de pagamento definidas por escrito.
14. “Vou pedir um empréstimo e quitar tudo de uma vez.” O que esconde: consolidação feita sem cortar o consumo que gerou a dívida. O resultado clássico é a dívida antiga quitada e a nova dívida no cartão em seis meses — agora com duas prestações. Contra-resposta: consolide apenas depois de fechar o crédito que originou o problema e com orçamento revisado.
Bloco 4: a procrastinação financeira
15. “Depois eu dou um jeito.” O que esconde: a crença de que o problema se resolve por si. Dívida não se resolve; ela se acumula com juros. Contra-resposta: transforme “depois” em data. Sem data, é negação.
16. “Ano que vem eu organizo minhas finanças.” O que esconde: um prazo que nunca chega porque a organização exige decisão hoje. O ano que vem é sempre o próximo. Contra-resposta: comece pelo levantamento de dívidas e gastos desta semana. Só isso.
17. “Só estou um pouco apertado, logo vai melhorar.” O que esconde: otimismo sem plano. Aperto não melhora por decurso de prazo; melhora por decisão de corte ou de aumento de receita. Contra-resposta: defina qual variável vai mudar e em quanto tempo. Se não sabe responder, não vai melhorar.
18. “É só uma fase, logo me recupero.” O que esconde: a normalização de um padrão recorrente. Se essa “fase” já aconteceu três vezes, ela não é fase. É método. Contra-resposta: conte quantas vezes você já disse isso. O número é o diagnóstico.
19. “Vou pagar quando receber aquele dinheiro.” O que esconde: dependência de receita incerta para honrar compromisso certo. Décimo terceiro, restituição, bônus e venda de bem não são receita recorrente. Contra-resposta: orçamento se faz com receita previsível. Extra é amortização, não despesa.
Bloco 5: a comparação e a normalização
20. “Todo mundo tem dívida, é normal.” O que esconde: confundir frequência com normalidade. É frequente, sim — 82% das famílias estavam endividadas em agosto de 2026. Normal, não. Contra-resposta: “O que é comum no país não é obrigatoriamente saudável para a minha casa.”
21. “Não estou tão endividado assim, tem gente pior que eu.” O que esconde: escolha de referência conveniente. Comparar-se com quem está pior produz conforto, não correção. Contra-resposta: a única comparação útil é com o seu próprio orçamento do mês anterior.
22. “Está todo mundo comprando, eu também posso.” O que esconde: consumo de imitação. A decisão é tomada pelo grupo, e a conta é paga individualmente. Contra-resposta: “A capacidade de endividamento do vizinho não amplia a minha.”
23. “É impossível viver sem cartão de crédito hoje em dia.” O que esconde: confusão entre cartão e crédito. O cartão é meio de pagamento; o crédito é o que custa caro. Viver sem crédito é viável; viver sem controle, não. Contra-resposta: use o cartão como instrumento de prazo dentro do limite do que já está em caixa.
Bloco 6: a desculpa macroeconômica
24. “A inflação está alta, não tem como poupar.” O que esconde: uma explicação coletiva para uma decisão individual. Inflação encarece a vida, mas não elimina a possibilidade de escolher prioridades. Contra-resposta: em cenário inflacionário, poupar é mais difícil e mais necessário. Ajuste a meta, não a abandone.
25. “Não dá para economizar com tantas contas para pagar.” O que esconde: a inversão da lógica. Quem tem muitas contas é exatamente quem precisa de controle financeiro, não de dispensa dele. Contra-resposta: corte o que é variável antes de reclamar do que é fixo. Sempre existe variável.
26. “Se eu economizar em outras coisas, isso aqui não vai fazer falta.” O que esconde: o remanejamento perpétuo. Economizar num item para gastar em outro não é economia; é troca de destino. Contra-resposta: economia real é a que sai do orçamento e vai para reserva ou amortização. Fim.
Bloco 7: o limite de crédito tratado como renda
27. “O banco me deu um limite de crédito, então posso usar.” O que esconde: a leitura do limite como patrimônio. Limite não é dinheiro seu; é dívida pré-aprovada. O banco calculou risco, não a sua capacidade de pagar. Contra-resposta: trate o limite como teto de segurança, nunca como orçamento disponível.
Bloco 8: o gasto fantasiado de investimento
28. “Eu estou investindo no futuro, não é gasto.” O que esconde: investimento sem retorno mensurável é consumo com nome sofisticado. Curso que não gera receita, equipamento que não aumenta produtividade e imóvel que não cabe no fluxo de caixa pertencem à mesma prateleira. Contra-resposta: todo investimento precisa de três respostas: custo total, retorno esperado e prazo de retorno. Sem as três, é despesa.
Como reconhecer o padrão antes que ele vire dívida
Três sinais aparecem em praticamente todo diagnóstico de descontrole financeiro. O primeiro é repetição de frase: você já disse alguma das 28 acima mais de uma vez no último mês. O segundo é desconhecimento do total: não sabe somar, de cabeça ou em segundos, quanto paga em parcelas por mês. O terceiro é inexistência de reserva: qualquer imprevisto de R$ 500 vira parcelamento.
Se os três aparecem juntos, a situação não é aperto conjuntural. É estrutura de orçamento familiar comprometida — e o dado do Banco Central confirma que o comprometimento médio da renda das famílias brasileiras com dívidas chegou a 28,7% em julho de 2026, o maior nível da série iniciada em 2005, segundo análise do Blog do IBRE, da Fundação Getulio Vargas.
O plano de saída em cinco movimentos
Primeiro: diagnóstico frio. Liste todas as dívidas com saldo, taxa mensal e prazo restante. Sem taxa, não há priorização possível.
Segundo: orçamento familiar por prioridade. Receita previsível, despesas fixas, despesas variáveis e o que sobra. Se não sobra nada, o problema é de corte, não de disciplina.
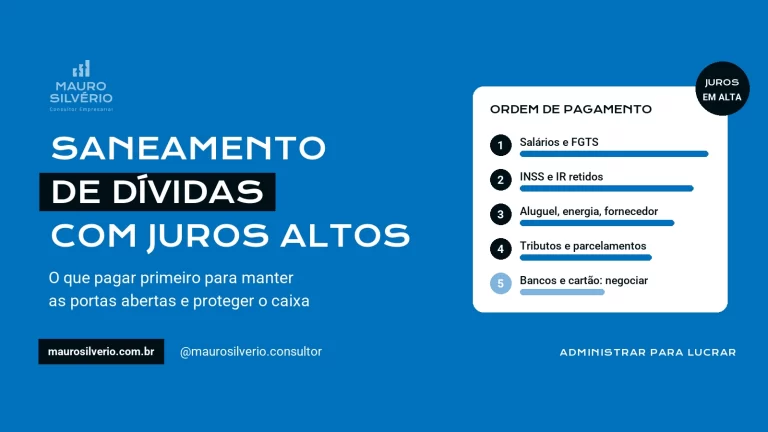
Terceiro: ataque à dívida mais cara. Ordem técnica: rotativo, cheque especial, parcelado com juros, empréstimo pessoal, consignado. Do mais caro para o mais barato — sempre.
Quarto: troca de modalidade, com critério. Migrar dívida caríssima para uma linha estruturada pode reduzir o custo mensal de forma expressiva. É o caso do empréstimo com garantia de imóvel, que hoje opera com as menores taxas do mercado — mas exige análise de risco real, porque coloca patrimônio em garantia. Não é decisão para ser tomada por impulso, e sim por cálculo.
Quinto: reserva de emergência antes de qualquer investimento. Sem colchão de três a seis meses de despesas essenciais, qualquer aplicação será resgatada no primeiro imprevisto — normalmente no pior momento.
Esse orçamento familiar não é uma planilha de gastos: é uma decisão antecipada sobre o destino do dinheiro. Detalhei o método completo, com a Pirâmide de Maslow aplicada às camadas do orçamento, no guia sobre orçamento familiar e crescimento patrimonial.
Quando a frase sabotadora atravessa a porta da empresa
Este é o ponto em que o problema deixa de ser pessoal e passa a ser patrimonial. Empreendedores que usam a conta pessoal para despesas da empresa, ou o caixa da empresa para cobrir despesas da casa, operam com as finanças misturadas — e é exatamente nesse grupo que a inadimplência se concentra. Analisei esse mecanismo em detalhe no artigo sobre o maior erro dos empresários: misturar finanças pessoais e empresariais.
A frase “só estou um pouco apertado” dita por um sócio costuma esconder fluxo de caixa sem previsibilidade. A solução não é emoção, é método: gestão de fluxo de caixa com regime de caixa diário e projeção de curto prazo. E, para sair do campo da percepção, indicadores de desempenho que mostrem, com número, se a operação sustenta o padrão de vida que o dono insiste em manter.
Perguntas frequentes sobre frases sabotadoras e finanças familiares
Uma frase isolada pode realmente comprometer o orçamento familiar?
Não isolada, mas repetida. O dano não vem de um pensamento, e sim da repetição que transforma justificativa em hábito de consumo. O critério prático: se você já usou a mesma frase três vezes no último mês, ela virou política financeira da casa.
Qual dívida deve ser quitada primeiro: a mais antiga ou a mais cara?
A mais cara, sempre. A ordem de ataque é por taxa, não por tempo nem por valor. No Brasil atual, isso significa priorizar rotativo do cartão e cheque especial, que operam em patamares muitas vezes superiores a qualquer rentabilidade possível de investimento.
Vale a pena consolidar dívidas em um único empréstimo?
Pode valer, desde que duas condições sejam cumpridas: a nova taxa ser efetivamente menor e o consumo que gerou a dívida estar interrompido. Sem as duas, a consolidação apenas amplia o limite disponível e recria o problema em poucos meses, agora com duas obrigações.
Como conversar sobre dinheiro em família sem transformar o assunto em conflito?
Trocando julgamento por dado. Em vez de discutir quem gastou, apresente o orçamento com números, prioridades acordadas e uma meta comum de reserva. Decisão financeira familiar só se sustenta quando é construída com transparência — não quando é imposta.
Conclusão: dê o próximo passo antes que a próxima frase apareça
Você já sabe qual das 28 frases é a sua. Sabe também que ela não é um detalhe de personalidade: é o mecanismo que transforma renda em parcela e parcela em inadimplência.
O que muda o cenário não é força de vontade. É estrutura — orçamento com método, dívida atacada na ordem correta, caixa projetado e indicadores que mostram a verdade antes que ela vire cobrança. É exatamente esse trabalho que desenvolvo com pessoas físicas, famílias e empreendedores: transformar a desorganização financeira em um sistema de gestão que se sustenta no mês seguinte, e no ano seguinte.
Atendo toda a Região Metropolitana de Belo Horizonte presencialmente e realizo atendimento remoto em todo o Brasil. Se o seu orçamento hoje depende de uma frase de consolo, o primeiro passo é um diagnóstico — e ele pode começar nesta semana.
Fale comigo e vamos substituir a frase sabotadora por um plano que funciona.
EVITE PENSAR ASSIM E, AFASTE-SE DE PESSOAS COM ESTE PENSAMENTO (AFINAL ISSO PODE TE CONTAGIAR)
Elaborado por Mauro Silvério – Consultor Empresarial registro CRA MG 17.537/D
ADMINISTRAR PARA LUCRAR.
Uma resposta